


EU-Eigenmittel: Neue Einnahmequellen für ein starkes EU-Budget 2028–2034
Die Ausgabenbedarfe für das EU-Budget 2028–2034 sind gestiegen. Es braucht insbesondere mehr Investitionen in den sozialen und ökologischen Umbau. Dabei ist es wichtig, die problematische Debatte über höhere nationale Beiträge zum EU-Budget zu überwinden, da diese Beiträge überwiegend aus Steuern auf Arbeit und Konsum finanziert werden. Wir analysieren, wie dies mit neuen EU-Einnahmequellen (z.B. durch Steuern auf ultra-hohe Vermögen und Krypto-Transaktionen) gelingen kann.
Autoren: Philipp Heimberger und Bernhard Schütz
Diesen Artikel downloaden
Steigende Ausgabenbedarfe im EU-Haushalt
Bis Ende 2026 soll eine Einigung auf das EU-Budget für die Jahre 2028–2034 gelingen. Die politischen Verhandlungen gehen deshalb in eine heiße Phase. Die Europäische Kommission hat einen konkreten Vorschlag für ein größeres EU-Budget gemacht. Für den Zeitraum 2028–2034 soll sich der EU-Haushalt demnach auf knapp 2 Billionen Euro bzw. rund 1,26% des Bruttonationaleinkommens (BNE) der EU belaufen, verglichen mit etwa 1,1% im derzeitigen Finanzrahmen.
Damit sollen steigende öffentliche Ausgabenanforderungen im Zusammenhang mit Klimaschutz und Digitalisierung, öffentlicher Sicherheit und Wettbewerbsfähigkeit adressiert sowie Rückzahlungsverpflichtungen aus dem Covid-19-Wiederaufbaufonds erfüllt werden. Zur Erreichung ambitionierter Klimaziele sind insbesondere mehr Investitionen in einen sozialen und ökologischen Umbau erforderlich.
Steuern auf Arbeit und Konsum finanzieren Großteil des EU-Haushalts
Die Abbildung unten zeigt, dass die Finanzierung des EU-Haushalts derzeit überwiegend auf Beiträgen der Mitgliedstaaten beruht, die auf BNE-Basis berechnet werden. Diese nationalen Beiträge werden überwiegend aus Steuern auf Arbeit und Konsum finanziert. Hinzu kommen Einnahmen aus der Mehrwertsteuer sowie aus Zöllen.
Über die Autoren
Philipp Heimberger ist Senior Economist am Wiener Institut für Internationale Wirtschaftsvergleiche (wiiw).

Bernhard Schütz ist Ökonom am Wiener Institut für Internationale Wirtschaftsvergleiche (wiiw)
Kurz und knapp
- Um höhere nationale Beiträge zu vermeiden, braucht es neue und diversifizierte EU-Einnahmequellen für das EU-Budget 2028 – 2034
- Die Eigenmittel-Vorschläge der Kommission sollen die Einnahmenbasis für den EU-Haushalt breiter aufstellen.
- Eine Vermögensteuer für Ultrareiche würde mehr Fairness in die Einnahmenstruktur des EU-Budgets bringen.
Diese Finanzierungsarchitektur steht seit Längerem in der Kritik, weil sie politische Auseinandersetzungen häufig auf nationale Nettopositionen verengt: Im Vordergrund steht dann, wie viel einzelne Mitgliedstaaten einzahlen und welcher Rückfluss ihnen gegenübersteht. Eine solche Perspektive erschwert es, den EU-Haushalt als Instrument zur Finanzierung gemeinsamer europäischer Aufgaben zu begreifen, und begrenzt damit den politischen Spielraum für kollektives Handeln auf europäischer Ebene.
Vorschläge der Europäischen Kommission zu Eigenmitteln
Ein Ausbau echter EU-Eigenmittel – also von Einnahmen, die der Europäischen Union direkt zufließen – könnte die problematische Logik nationaler Nettosalden teilweise durchbrechen. Inhaltlich setzt die Europäische Kommission in ihrem Vorschlag für das EU-Budget 2028–2034 auf einen Mix unterschiedlicher Einnahmequellen. Ein Teil der Vorschläge knüpft an bestehende europäische Instrumente an: 30% der Einnahmen aus dem Emissionshandelssystem (ETS) sowie 75% der zukünftigen Einnahmen aus dem CO2-Grenzausgleichsmechanismus (CBAM) sollen in den EU-Haushalt fließen. Hinzu kommen neue Eigenmittel wie eine Abgabe auf nicht gesammelten Elektroschrott, eine europäische Tabaksteuer (TEDOR) sowie ein neuer Beitrag für große Unternehmen mit einem Jahresumsatz von über 100 Mio. Euro (CORE).
Ergänzt werden diese Maßnahmen durch Anpassungen bestehender Eigenmittel, darunter einer Erhöhung der Plastikabgabe und einer Verringerung des Anteils der Zolleinnahmen, den die Mitgliedstaaten als Erhebungskosten einbehalten dürfen. Insgesamt sollen die Vorschläge zusätzliche jährliche Einnahmen von 58,2 Mrd. Euro erzielen. Damit verfolgt die Kommission das Ziel, die Einnahmenbasis des EU-Haushalts breiter aufzustellen und die Finanzierung stärker auf grenzüberschreitende Steuerbasen und europäische Politikbereiche auszurichten.
Finanzierung des EU-Haushalts
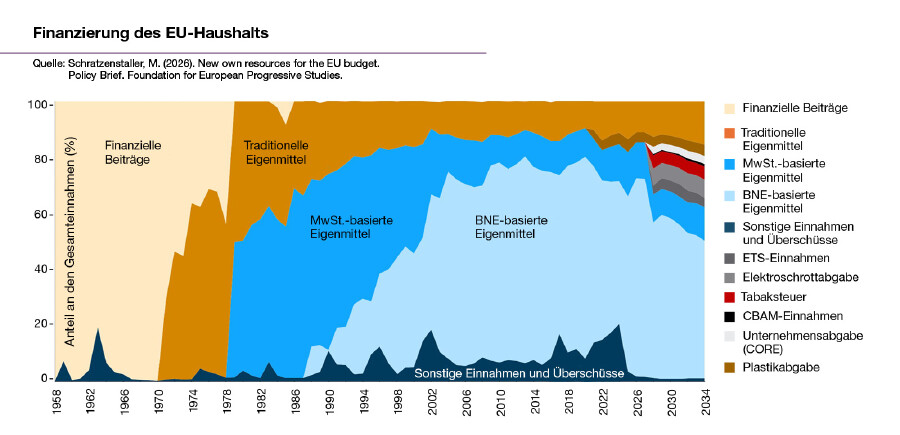
Anmerkung: Zu den traditionellen Eigenmitteln zählen Zölle und Zuckerabgaben. Die finanziellen Beiträge während der Gründungsphase der Europäischen Gemeinschaft wurden von den Mitgliedstaaten nach festgelegten Anteilen entrichtet. Die Einnahmenanteile der vorgeschlagenen neuen Eigenmittel für den Zeitraum 2028–2034 sind Prognosen, die auf Schätzungen der Europäischen Kommission basieren. Quelle: Schratzenstaller, M. (2026). New own resources for the EU budget. Policy Brief. Foundation for European Progressive Studies. March. (Diese unveröffentlichten Daten wurden uns zur Verfügung gestellt von Margit Schratzenstaller und Andrea Sutrich.)
Kommissionsvorschläge stoßen auf Kritik
Die Pläne stoßen allerdings bereits auf Vorbehalte in mehreren Mitgliedstaaten – nicht zuletzt, weil ein Teil der Vorschläge Einnahmen, die bislang nationalen Haushalten zufließen oder künftig von den Mitgliedstaaten erhoben würden, dem EU-Haushalt zugewiesen werden soll. Dies betrifft insbesondere die teilweise Verwendung von ETS-Einnahmen sowie die künftige Zuweisung von CBAM-Einnahmen als EU-Eigenmittel.
Gerade deshalb ist es sinnvoll, über die derzeitigen Vorschläge der Europäischen Kommission hinauszugehen und zusätzliche Optionen für echte EU-Eigenmittel zu prüfen.
Einnahmenpotenzial von neuen EU-Eigenmitteln
Unsere Studie bewertet sowohl die von der Europäischen Kommission vorgeschlagenen Eigenmittel als auch eine Reihe alternativer Optionen und zieht dabei Kriterien wie ihre europäische Dimension, ihre Verteilungsauswirkungen, ihre Eignung zur Bewältigung ökologischer und sozialer Folgekosten und ihr Einnahmenpotenzial heran.
Die Ergebnisse zeigen, dass verschiedene alternative Instrumente – darunter eine Finanztransaktionssteuer, eine auf europäischer Ebene erhobene Digitalsteuer, Steuern auf Kryptowährungs-Transaktionen und Online-Glücksspiel, Abgaben im Luftverkehrsbereich sowie Steuern für sehr vermögende Privatpersonen – erhebliche Einnahmen generieren würden. Gleichzeitig würden diese Instrumente gemeinsame europäische Herausforderungen wie Steuervermeidung, Instabilität auf Finanzmärkten, Klimawandel und zunehmende Ungleichheit adressieren. Das Einnahmenpotenzial der alternativen Optionen variiert von geringen jährlichen Einnahmen von rund € 2 Milliarden bei der Besteuerung von Online-Glücksspiel bzw. € 3 Milliarden bei Abgaben auf Kryptowährungs-Transaktionen über mittelhohe Beträge von € 5 bis € 7 Milliarden bei Steuern im Luftverkehrsbereich bis hin zu hohen Einnahmen von bis zu 41 Milliarden jährlich für die Besteuerung von ultra-reichen Individuen.
Finanztransaktionen und Luftverkehr besteuern
Eine Finanztransaktionssteuer würde nicht nur zusätzliche Einnahmen für den EU-Haushalt schaffen, sondern auch kurzfristige und spekulative Handelsaktivitäten auf Finanzmärkten verteuern. Damit könnte sie dazu beitragen, bestimmte Formen destabilisierender Finanzmarktaktivität einzudämmen. Da Finanztransaktionen häufig grenzüberschreitend stattfinden und Finanzmarktakteure ihren Standort relativ leicht verlagern können, spricht viel für eine koordinierte europäische Lösung statt fragmentierter nationaler Ansätze. Frühere Vorschläge für eine europäische Finanztransaktionssteuer sahen etwa geringe Steuersätze auf Aktien-, Anleihe- und Derivatetransaktionen vor.
Eine luftverkehrsbezogene Abgabe ist ebenfalls ein naheliegender Kandidat für neue EU-Eigenmittel. Der Luftverkehr ist im Vergleich zu anderen Verkehrssektoren steuerlich begünstigt, unter anderem durch Ausnahmen bei der Mehrwertsteuer und eine nur begrenzte Einbeziehung internationaler Flüge in die CO2-Bepreisung. Eine Abgabe, die an die CO2-Emissionen von Flügen anknüpft, könnte daher ökologische Folgekosten stärker in den Ticketpreisen abbilden und zugleich Einnahmen für europäische Prioritäten generieren. Da Emissionen aus internationalen Flügen nicht sinnvoll einem einzelnen Mitgliedstaat zugerechnet werden können und nationale Ticketsteuern teilweise durch Ausweichen auf Flughäfen in Nachbarländern umgangen werden, bietet sich eine EU-weite Lösung besonders an.
Krypto-Assets und ultra-hohe Vermögen besteuern
Auch eine Besteuerung von Krypto-Assets könnte als neue Einnahmequelle für das EU-Budget in Betracht gezogen werden. Die Europäische Kommission diskutiert in diesem Zusammenhang insbesondere eine Steuer auf Krypto-Transaktionen oder alternativ eine Besteuerung von Krypto-Kapitalgewinnen. Bei Krypto-Assets ist zu berücksichtigen, dass die Steuerbasis schwankt und Aktivitäten relativ leicht in Nicht-EU-Jurisdiktionen verlagert werden könnten. Gerade deshalb wäre eine koordinierte europäische Lösung sinnvoller als ein Flickenteppich nationaler Einzelmaßnahmen.
Besonders hohes Einnahmenpotenzial hätte eine Steuer auf ultra-hohe Vermögen. Ein möglicher Ansatz ist eine Mindeststeuer für Personen mit Nettovermögen oberhalb von 100 Millionen Euro, die sicherstellt, dass die Steuern, die diese Gruppe jährlich entrichtet, zumindest einem bestimmten Anteil ihres Vermögens entsprechen. Eine solche Steuer würde gezielt bei jenen ansetzen, deren Steuerbelastung häufig niedriger ausfällt als bei anderen Gruppen. Zugleich könnte sie dazu beitragen, Steuerwettbewerb zwischen Mitgliedstaaten um besonders vermögende Personen zu begrenzen.
Abhängigkeit von nationalen Beiträgen reduzieren
Eine noch stärkere Abhängigkeit des EU-Budgets von BNE-basierten nationalen Beiträgen, die sich stark auf Steuern und Abgaben auf Arbeitseinkommen und Konsum stützen, droht die Zustimmung in der Bevölkerung zu unterminieren. Ein stärker ausgebautes System echter EU-Eigenmittel könnte dazu beitragen, die Debatte neu auszurichten: weg von höheren nationalen Beiträgen und hin zur Finanzierung europäischer öffentlicher Güter sowie gemeinsamer politischer Prioritäten. Eine Einigung über zusätzliche Eigenmittel ist unerlässlich, wenn die vorgeschlagene Aufstockung des EU-Haushalts finanziell und politisch tragfähig sein soll.
Steuern auf besonders mobile Steuerbemessungsgrundlagen scheinen für eine Umsetzung auf EU-Ebene besonders geeignet, da nationale Ansätze aufgrund von Steuerwettbewerb und grenzüberschreitender Mobilität oft weniger wirksam sind. Einige Vorschläge – etwa Steuern auf ultra-hohe Vermögen oder Transaktionen von Krypto-Assets – sind zudem besonders attraktiv, da sie derzeit auf nationaler Ebene nicht existieren und daher die EU-Einnahmen stärken könnten, ohne bestehende nationale Steuereinnahmen zu verringern.
Ein besser austarierter Mix an Eigenmitteln könnte dazu beitragen, die EU-Mitgliedstaaten bei der Finanzierung des EU-Budgets künftig zu entlasten und die Lasten zwischen Haushalten und Unternehmen ausgewogener zu verteilen.
Diesen Artikel downloadenKontakt
Kontakt
Kammer für Arbeiter und Angestellte Wien
Abteilung EU & Internationales
Prinz Eugenstraße 20-22
1040 Wien
Telefon: +43 1 50165-0
- erreichbar mit der Linie D -


